Bradesco sobe juros do crédito imobiliário: por quê? E os outros bancos?
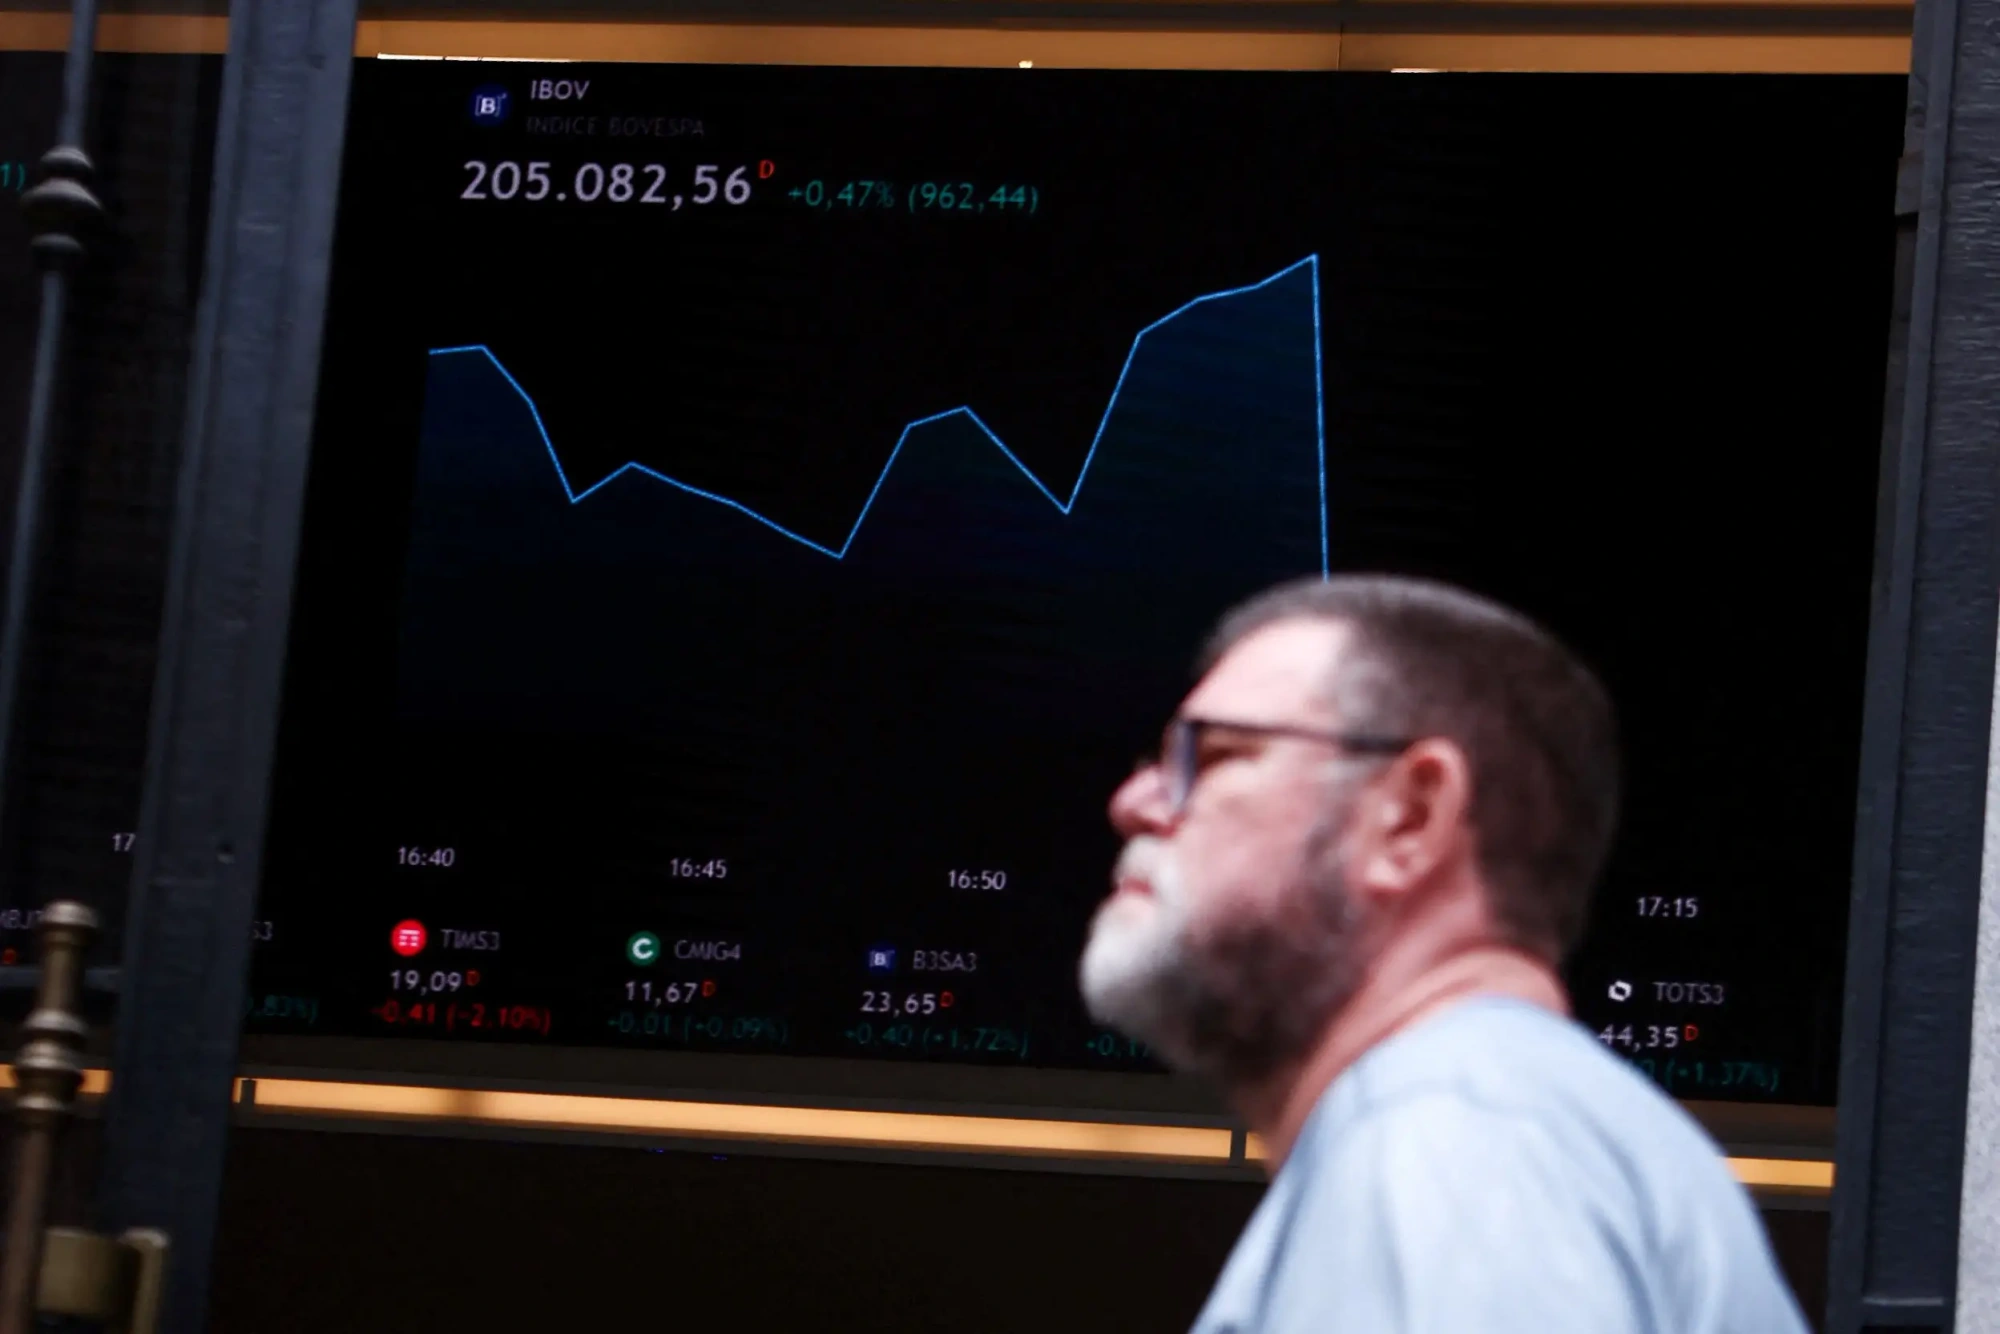
O Bradesco elevou nesta semana as taxas de juros de algumas linhas de crédito imobiliário. O reajuste ocorreu na segunda-feira (26), primeiro pregão após a reeleição do presidente Luiz Inácio Lula da Silva, quando os juros futuros dispararam e o mercado financeiro registrou forte movimento de aversão ao risco. A taxa mínima do financiamento habitacional residencial passou de 11,7% para 15% ao ano, mais Taxa Referencial, hoje em 2% ao ano.
A explicação para o reajuste está na forma como os bancos financiam o crédito imobiliário. A poupança continua sendo a principal fonte de recursos do setor, com quase 30% do total, mas vem perdendo participação relativa. As Letras de Crédito Imobiliário (LCIs) respondiam por 19% do funding do sistema em dezembro de 2025, enquanto os Certificados de Recebíveis Imobiliários (CRIs) representavam outros 10%, segundo dados da Abecip. Juntos, os dois instrumentos somavam cerca de R$ 768 bilhões, o equivalente a 29% da estrutura de funding do mercado imobiliário.
Ambos são influenciados, direta ou indiretamente, pelo comportamento do CDI e da curva de juros futuro, que reflete as expectativas dos investidores para a trajetória das taxas nos próximos anos. Como os financiamentos imobiliários podem durar 30 anos ou mais, enquanto uma LCI normalmente tem prazo de um a três anos, as instituições precisam considerar o custo de futuras captações ao definir as taxas cobradas nos contratos atuais. O contrato de DI com vencimento em janeiro de 2028 passou de 12,859% na sexta-feira anterior para aproximadamente 14,82% no ajuste de segunda-feira. Já a taxa do contrato para janeiro de 2031 saltou de 12,642% para cerca de 15,28%.
Esta matéria foi publicada primeiro em Economia · InfoMoney e republicada aqui com tratamento editorial (síntese dos pontos mais relevantes), a partir de feed RSS. Ver publicação original.
Continue neste assunto
Comentários nesta matéria
Comentário público sobre este texto. Após envio, a redação analisa antes de publicar. Para proposta de pauta ou assuntos privados, use mensagem à redação na sua conta.
Ainda não há comentários publicados nesta matéria.
Sua avaliação desta matéria
Clique nas estrelas para avaliar — pediremos que entre com seu e-mail.
Entre com seu e-mail para comentar nesta matéria (enviamos um link rápido, sem cadastro longo).
Entrar para comentarPor
Redação